Guide pratique
Abri de jardin : déclaration, permis et taxe
Un abri de jardin de 5 m² ou moins ne demande aucune formalité, sauf en secteur protégé. De 5 à 20 m², il faut une déclaration préalable en mairie, et au-delà de 20 m², un permis de construire. Dès 5 m², l'abri entre aussi dans le calcul de la taxe d'aménagement : la valeur forfaitaire est de 892 € par m² en 2026 hors Île-de-France, multipliée par les taux de la commune et du département.
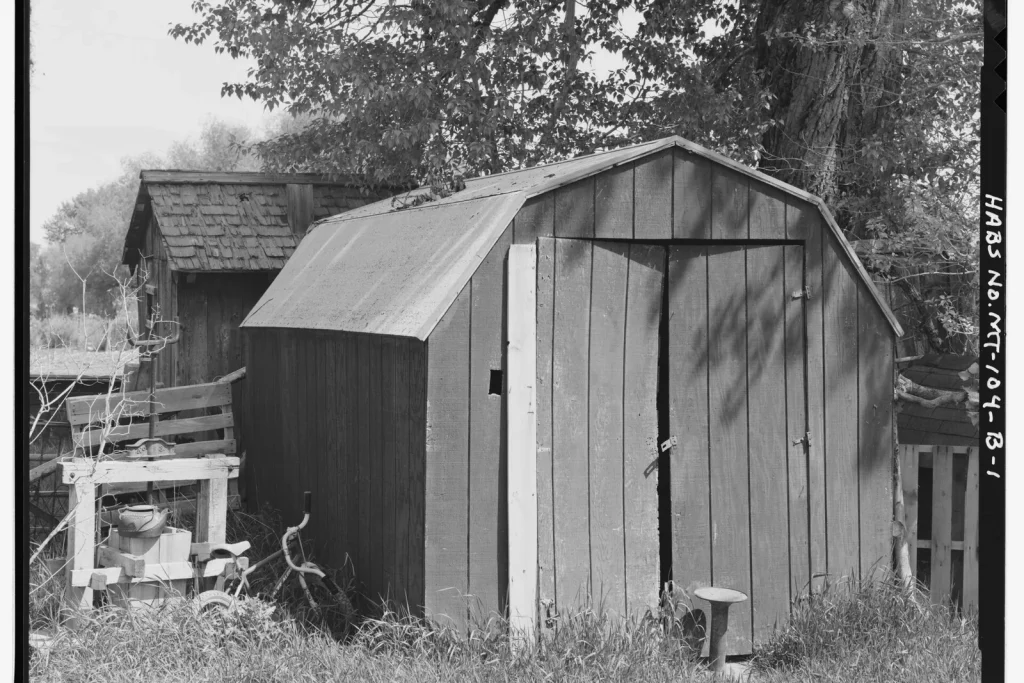
Quelle autorisation selon la surface
Les seuils portent sur l’emprise au sol (la projection au sol de l’abri, débords de toit compris) et sur la surface de plancher (la surface close et couverte de plus de 1,80 m de hauteur). C’est la plus grande des deux qui compte.
| Surface de l’abri | Hors secteur protégé | En secteur protégé |
|---|---|---|
| 5 m² ou moins | Aucune formalité | Déclaration préalable |
| De 5 à 20 m² | Déclaration préalable | Déclaration préalable |
| De 20 à 40 m², accolé à la maison, en zone urbaine d’un PLU | Déclaration préalable | Permis de construire |
| Plus de 20 m² (autres cas) | Permis de construire | Permis de construire |
Les secteurs protégés regroupent les abords des monuments historiques, les sites patrimoniaux remarquables et les sites classés. La mairie vous dira si votre terrain en fait partie. Même sans formalité, l’abri doit respecter le plan local d’urbanisme : hauteur, implantation, aspect.
Bien mesurer la surface
Un abri vendu « 5 m² » ne fait pas toujours 5 m² au sens de l’urbanisme. Le fabricant annonce souvent la surface intérieure, alors que l’emprise au sol se mesure à l’extérieur des murs, débord de toit compris. Un abri de 2,30 × 2,20 m avec un auvent peut ainsi dépasser 5 m² et nécessiter une déclaration. Mesurez les dimensions extérieures, toiture comprise, avant de commander.
L’implantation
En l’absence de règle particulière dans le PLU, un abri de jardin se construit en limite de propriété ou à au moins 3 m de celle-ci. Le PLU peut fixer une autre distance, une hauteur maximale en limite (souvent 2,50 à 3 m), des matériaux ou des couleurs. Un abri en limite ne doit pas déverser l’eau de pluie de son toit chez le voisin : prévoyez une gouttière. Voir distances de plantation avec le voisin pour les plantations autour.
Déposer une déclaration préalable
- Consultez le PLU en mairie ou sur le Géoportail de l’urbanisme.
- Remplissez le formulaire Cerfa de déclaration préalable pour une maison individuelle et ses annexes.
- Joignez les pièces : plan de situation, plan de masse avec les distances aux limites, plan en coupe ou croquis, photos du terrain, représentation de l’aspect extérieur.
- Déposez le dossier en mairie, par courrier recommandé ou en ligne, selon la commune.
- Attendez la réponse : un mois en général, deux mois en secteur protégé. Sans réponse, l’accord est tacite.
- Affichez l’autorisation sur le terrain, visible de la rue, pendant toute la durée des travaux et au moins deux mois.
La taxe d’aménagement
Un abri de plus de 5 m² clos et couvert est soumis à la taxe d’aménagement, payée une fois après la construction. Le calcul :
Surface taxable (m²) × valeur forfaitaire × (taux communal + taux départemental)
En 2026, la valeur forfaitaire est de 892 €/m² hors Île-de-France et de 1 011 €/m² en Île-de-France. Le taux communal varie de 1 à 5 % (jusqu’à 20 % dans certains secteurs), le taux départemental atteint au plus 2,5 %. Exemple pour un abri de 10 m² hors Île-de-France, avec 3 % de taux communal et 2,5 % de taux départemental : 10 × 892 × 5,5 % ≈ 490 €. Une taxe d’archéologie préventive de 0,4 % peut s’y ajouter si l’abri a des fondations.
L’abattement de 50 % réservé à la résidence principale ne s’applique pas aux abris. En revanche, beaucoup de communes ont voté l’exonération des abris de moins de 20 m². Renseignez-vous en mairie et utilisez le simulateur de taxes d’urbanisme d’impots.gouv.fr.
Déclarer l’abri aux impôts
Depuis septembre 2022, toute construction nouvelle se déclare en ligne dans l’espace « Gérer mes biens immobiliers » d’impots.gouv.fr, dans les 90 jours suivant l’achèvement des travaux. Cette déclaration sert au calcul de la taxe d’aménagement et, pour un abri fixé au sol, de la taxe foncière.
Choisir son abri
Le bois s’intègre bien au jardin mais demande une lasure tous les 2 ou 3 ans ; le métal est léger et peu coûteux mais chauffe et fait de la condensation ; la résine ne demande aucun entretien. Prévoyez une dalle, des plots ou un plancher pour isoler l’abri de l’humidité du sol. Le guide choisir un abri de jardin détaille les matériaux et les budgets. Pour les serres, pergolas et carports, voir serre, pergola, carport : quelles autorisations.
Les erreurs à éviter
- Se fier à la surface annoncée par le vendeur : mesurez l’emprise extérieure, toit compris.
- Construire sans déclaration : l’infraction peut entraîner une amende et l’obligation de démolir, et elle complique la vente de la maison.
- Oublier la déclaration aux impôts dans les 90 jours.
- Placer l’abri à 1 m de la limite sans vérifier le PLU.
- Négliger la fixation : un abri léger mal ancré s’envole à la première tempête.
Questions fréquentes
Faut-il déclarer un abri de jardin de 5 m² ?
Non, un abri de 5 m² ou moins d'emprise au sol et de surface de plancher est dispensé de formalité, à condition de respecter le plan local d'urbanisme. Exceptions : en secteur protégé, comme les abords d'un monument historique, une déclaration préalable est nécessaire, de même pour un abri accolé à la maison qui en modifie l'aspect extérieur.
Faut-il un permis de construire pour un abri de jardin de 20 m² ?
Non : jusqu'à 20 m² inclus, une déclaration préalable suffit. Au-delà de 20 m², il faut un permis de construire. En zone urbaine d'un PLU, un abri accolé à la maison, considéré comme une extension, peut relever de la déclaration préalable jusqu'à 40 m². C'est le PLU qui détermine s'il s'agit d'une construction nouvelle ou d'une extension.
Combien coûte la taxe d'aménagement pour un abri de jardin ?
Elle se calcule sur la surface de plancher close et couverte : surface en m², multipliée par 892 € en 2026 hors Île-de-France, puis par le taux communal, souvent de 1 à 5 %, et par le taux départemental. Pour un abri de 10 m² avec des taux de 3 % et 2,5 %, elle avoisine 490 €. La commune peut exonérer les abris de moins de 20 m².
Un abri de jardin augmente-t-il la taxe foncière ?
Un abri fixé au sol de façon durable, sur une dalle ou des fondations, peut augmenter la taxe foncière, car il entre dans la valeur locative du bien. Un abri simplement posé et démontable y échappe en général. Déclarez la construction dans votre espace « Gérer mes biens immobiliers » sur impots.gouv.fr dans les 90 jours suivant la fin des travaux.
À quelle distance de la limite poser un abri de jardin ?
Sauf règle contraire du PLU, l'abri doit être construit soit en limite de propriété, soit à au moins 3 m de celle-ci. Le PLU peut imposer d'autres distances, une hauteur maximale ou des matériaux. Évitez de l'installer à 1 ou 2 m de la limite sans vérifier : c'est souvent interdit.
À lire aussi
Clôture : hauteur maximale et règles à connaître
Aucune loi nationale ne fixe de hauteur maximale pour une clôture : c'est le plan local d'urbanisme (PLU)…
Serre, pergola, carport : quelles autorisations ?
Une serre de jardin de 1,80 m de haut ou moins ne demande aucune formalité ; plus haute,…
Distances de plantation avec le voisin : ce que dit la loi
Sauf règle locale, un arbre ou une haie qui dépassera 2 m de haut doit être planté à…
Sources
- Service-public.gouv.fr, Abri de jardin : quelle autorisation d'urbanisme (fiche F662)
- Economie.gouv.fr et impots.gouv.fr, taxe d'aménagement et déclaration des constructions
- Code de l'urbanisme, articles R421-2, R421-9 et R*420-1 (emprise au sol)
Photo : Auteur inconnu, Public domain, via Wikimedia Commons
Par La rédaction Le côté jardin · mis à jour le 20 octobre 2026 · Notre méthode